글로벌 호텔체인 & OTA 영업실적 현황 및 분석(2023년 4분기)
2023년 4분기 글로벌 호텔 체인 및 OTA의 영업 실적 전해드립니다.
늘 그렇듯 출처는 우리나라의 전자공시시스템과 같은
미국 SEC의 Edgar 시스템이나, 각 호텔 체인의 IR자료 입니다.
[
SEC.gov | EDGAR | Company Filings
EDGAR – Search and Access Latest Filings Company Filings Mutual Funds Variable Insurance Products Daily Filings by Type EDGAR Full Text Search CIK Lookup Confidential Treatment Orders Effectiveness Notices About EDGAR EDGAR – Information for Filers EDGAR | Company Filings Company and Person Lookup F...
](https://www.sec.gov/edgar/searchedgar/companysearch)
소개할 기업과 영업실적 지표는 다음과 같습니다.
① 호텔 체인
-메리어트(Marriott)
-힐튼(Hilton)
-인터컨티넨탈(Intercontinental,IHG)
-아코르(Accor)(유로화 실적 발표)
-하얏트(Hyatt)
* 5성급 호텔이 적은 윈담 등은 제외
소개해드리는 호텔 체인의 영업실적지표는 아래와 같습니다.
객실점유율(OCC; Occupancy)(단위:%),
ADR(Average daily rate, 평균객실료)(단위:$, 유로),
RevPAR(Revenue per available room, 가용객실 당 매출)(단위:$, 유로)
② OTA(메타서치, 단기렌탈;공유숙박 등 포함)
-부킹홀딩스(Booking Holdings)(부킹닷컴, 카약, 아고다, 호텔스컴바인, 프라이스라인, 오픈테이블 등)
-익스피디아(Expedia)(익스피디아, 호텔스닷컴, 오르비츠, 트리바고, VRBO, 트레블로시티 등)
-에어비앤비(Airbnb)
* 영업실적을 제대로 공개하지 않는 Trip.com(트립닷컴, 舊.Ctrip;씨트립)은 제외
→ OTA의 영업실적지표는 아래와 같습니다.
RoomNights
(총 객실 예약 숙박일 수, 해당 OTA를 통해 판매된 객실 숙박일 수-1개 객실에 2박 하는 경우 2박으로 측정됨)(단위:박)
참고) 익스피디아는 2018년까지는 실제 숙박일 수(Stayed Room Nights), 그 이후는 예약 숙박일 수(Booked Room Nights)(2023년 1분기 이후 실제 숙박일 수가 발표에서 제외되어 변경)
참고) 에어비앤비는 "Nights and Experiences Booked"
Gross Bookings
(이용자 지불 총액, 해당 OTA를 통해 고객들이 지불한 금액-수수료가 아닌 실제 총 지불 금액, 숙소/항공/액티비티 등 포함)(단위:$/유로)
참고) 에어비앤비는 "Gross Booking Value"
RoomNights는 좌축이 기준이며, Gross Bookings는 우축이 기준입니다.
0. 전반적인 상황
이번 실적을 보시면 대부분 2022년 4분기 대비 상승했습니다.
다만, 상승폭이 크지 않아서
코로나로 인해 침체되었던 호텔 산업의 급격한 회복이 슬슬 마무리 되가는 게 아닌가 싶습니다.
그럼 기업별로 살펴보겠습니다.
1. 메리어트(Marriott)
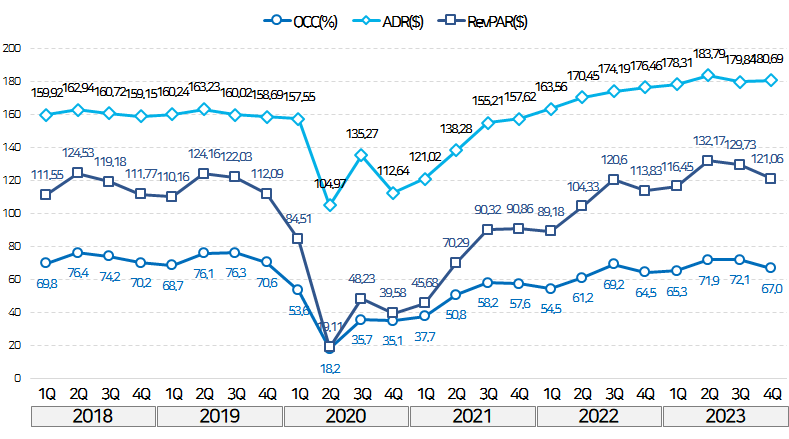
메리어트의 객실점유율(OCC;Occupancy)은 67%로 나타났습니다.
코로나 이전에는 70% 수준이었었는데요.
OCC의 완전한 회복은 언제가 될까요?
ADR(Average Daily Rate; 평균객실료)은 다시 180달러 선을 회복했습니다.
물론 코로나 이전에 비해서는 여전히 높은 수준입니다.
ADR이 많이 오르긴 했지만 최근의 엄청난 인플레이션을 고려하면
그렇게 많이 올랐나 싶기도 합니다.
마지막으로 RevPAR(Revenue Per Available Room)는 하락했습니다.
121달러 선을 기록하면서 코로나 이전 대비 10달러 정도 높은 모습을 보였습니다.
2. 힐튼(Hilton)
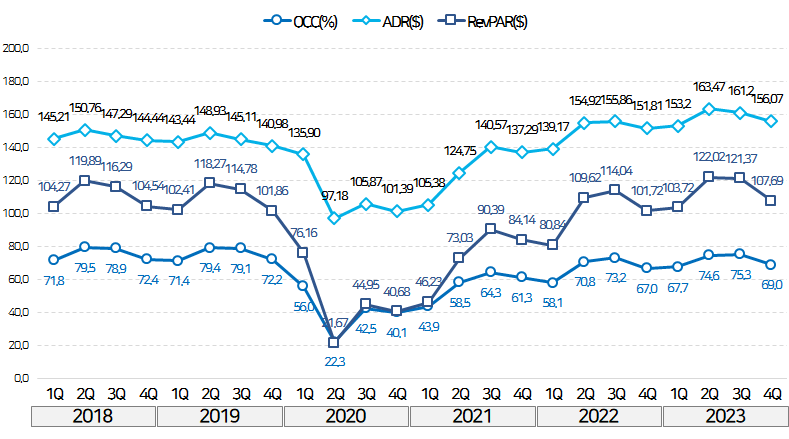
힐튼의 OCC는 70%선을 하회하면서 19년 수준과는 조금 거리가 있게 되었습니다.
힐튼은 ADR도 하락했는데요.
150달러선까지 내려왔습니다.
여전히 코로나 이전보다는 높긴 하지만
인플레이션을 고려시 사실상 가격이 하락한 모습입니다.
OCC와 ADR이 하락하다보니
RevPAR 역시 하락했습니다.
3. 인터컨티넨탈(Intercontinental, IHG)
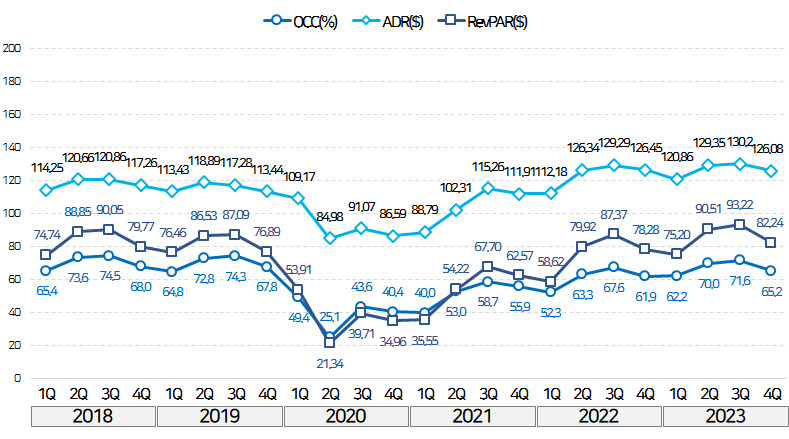
인터컨의 객실점유율은 65%수준을 보였습니다.
그래도 코로나 이전에 비해 차이가 크지 않은 모습입니다.
아무래도 낮은 등급의 호텔이 많기 때문일까요?
인터컨의 ADR 역시 하락했습니다.
다시 120달러 대로 내려왔습니다.
앞선 두 지표가 하락했으니 당연히 RevPAR도 하락했습니다.
4. 아코르(Accor)
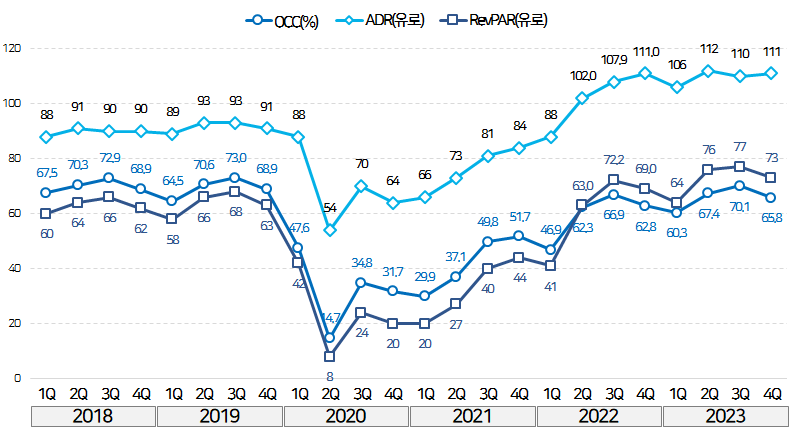
아코르의 OCC는 다시 60%대 중반으로 내려왔습니다.
유럽의 수요가 엄청난 것으로 아는데 아직 코로나 이전 수준을 회복하지 못했습니다.
아코르의 ADR은 상승했습니다.
111유로를 기록했네요.
유럽 관광 수요로 ADR은 연일 고점을 기록하고 있지만 객실점유율은 회복을 못하는 모양새입니다.
RevPAR는 하락해 73유로를 기록했습니다.
5. 하얏트(Hyatt)
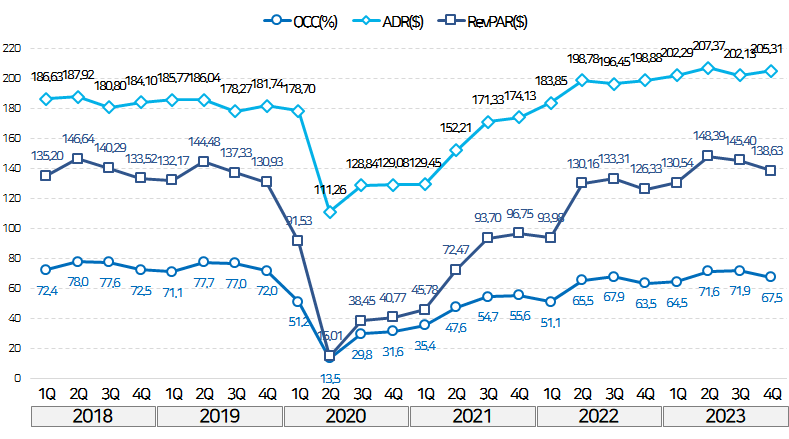
하얏트의 객실점유율은 67%수준으로 내려왔습니다.
럭셔리 체인이 많은 하얏트의 특성 상 OCC는 아직 좀 갈길이 남았네요.
ADR은 상승했는데요.
205달러를 기록했습니다.
RevPAR는 하락했습니다.
6. 부킹홀딩스(Booking Holdings)
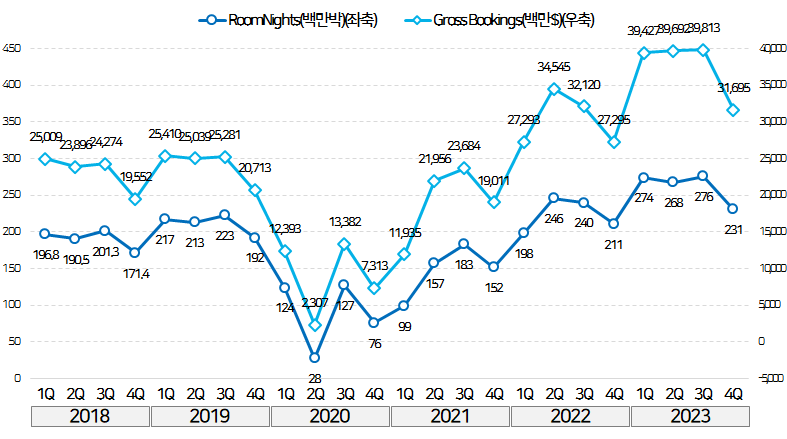
OTA의 RoomNights는 호텔의 객실점유율과 비슷하게 판매량을 나타낸 지표입니다.
부킹홀딩스의 RoomNights는 전 분기 대비 하락한 2.3억박을 기록했습니다.
Gross Bookings는 317억 달러(약 42조원)를 기록했습니다.
7. 익스피디아(Expedia)
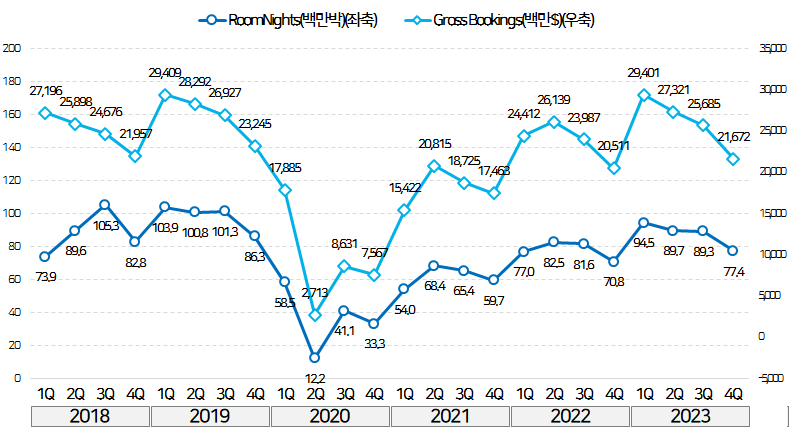
익스피디아의 RoomNights 역시 감소했습니다.
약 7,740만박을 기록했는데요.
아직 코로나 이전 수준을 회복하지 못하고 있습니다.
Gross Bookings 역시 하락했는데요.
약 217억 달러(약 29조원)를 기록했습니다.
8. 에어비앤비(Airbnb)
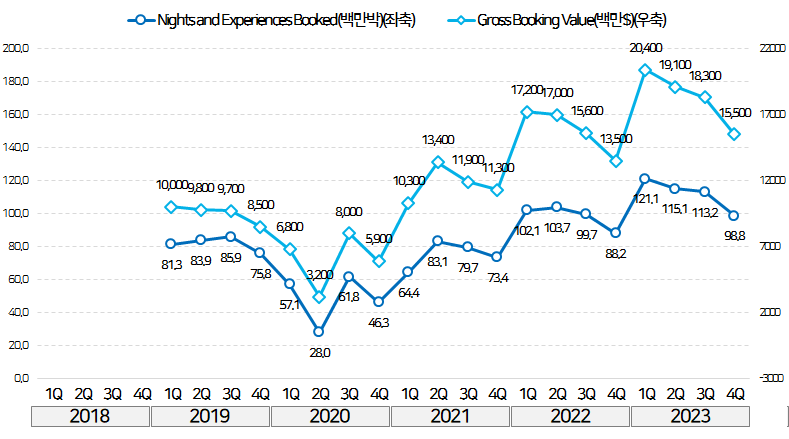
OTA의 RoomNight과 유사한 에어비앤비의 Nights and Experiences Booked은
전분기 대비 소폭 감소했습니다.
총 9,880만회를 기록했습니다.
1억회에서 내려왔네요.
다만 4분기 기준 꾸준히 높은 상승률을 보이며 역대 최고치 입니다.
Gross Booking Value 역시 전분기 대비 감소했는데요.
약 155억 달러(약 20.7조원)를 기록했습니다.
역시나 4분기 기준 역대 최고 입니다.
이전 포스팅 모음
2018~2021년 : https://blog.naver.com/geniusjo1984/222700168738
2022년 1분기 : https://blog.naver.com/geniusjo1984/222741920310
2022년 2분기 : https://blog.naver.com/geniusjo1984/222849234188
2022년 3분기 : https://blog.naver.com/geniusjo1984/222927498264
2022년 4분기 : https://blog.naver.com/geniusjo1984/223035627797
2023년 1분기 : https://blog.naver.com/geniusjo1984/223105880565
2023년 2분기 : https://blog.naver.com/geniusjo1984/223186359981
2023년 3분기 : https://blog.naver.com/geniusjo1984/223264907021
 [
글로벌 호텔체인 & OTA 영업실적 현황 및 분석(2023년 3분기)
2023년 3분기 글로벌 호텔 체인 및 OTA의 영업 실적 전해드립니다. 늘 그렇듯 출처는 우리나라의 전자공...
blog.naver.com
4분기이긴 하지만 생각보다 실적이 좋지 않네요.
올해는 어떤 한해를 맞이하게 될지 궁금하네요.
이상입니다.
연관 포스트
메리어트의 스타우드 인수가 증명한 글로벌 규모의 힘, 호텔 산업의 성장 공식을 바꾸다
메리어트의 133억 달러 스타우드 인수는 객실·브랜드·로열티 회원을 결합해 객실 110만 실과 회원 8,500만 명 규모를 만들며, 글로벌 호텔 경쟁의 기준을 자산 보유에서 프랜차이즈·유통·충성도 기반의 규모 경쟁으로 옮긴 전환점입니다.
소프트 브랜드 계약 전 확인할 것: 호텔에 실제로 가져오는 고객과 매출
힐튼 Curio와 메리어트 Autograph 전환 호텔의 평균 RevPAR은 각각 30.5%, 첫해 22.4% 상승했지만, 중앙값과 호텔별 편차가 크고 브랜드를 이탈한 부진 사례는 집계에서 제외됐습니다. 로열티·예약 채널 기여율도 무료 숙박과 OTA·GDS 포함 기준에 따라 달라지므로, 국내 사업자는 기존 수요와 중복을 빼고 비용 차감 후 순증 매출·영업이익을 검증해야 합니다.
새로운 유통의 비용, 독립 호텔에 집중되다
OTA·메타서치·AI 예약 수수료와 광고·할인, 체인 로열티 비용이 유통의 여러 층으로 쌓이며, 자체 고객 기반과 협상력이 약한 독립호텔은 비용 부담이 크고 2026년 상반기 수익성 개선도 제한적입니다. 호텔은 채널별 수수료율이 아니라 할인·광고·정산 지연·브랜드 비용을 포함한 숙박당 총비용과 순수익을 따지고, OTA가 가져온 첫 예약을 직접 재방문으로 전환해야 합니다.