미국 호텔 실적 전망치(2024.11월 기준)
아마도 올해 마지막 포스팅입니다.
호텔 실적 전망치를 발표하는 대표적인 회사들의 전망치를 묶어서 소개해 보겠습니다.
각 회사별로 발표된 일자는 아래와 같습니다.
STR - 23/11/19
CBRE - 23/11/14
PWC - 23/11/20
2019년을 100으로 놓고 전망치가 2019년에 얼마나 가까운지 지수화 시켜서 소개해드리겠습니다.
예를 들어 수치가 95라면 2019년 대비 95% 수준까지 회복되었다고 보시면 됩니다.
1. STR
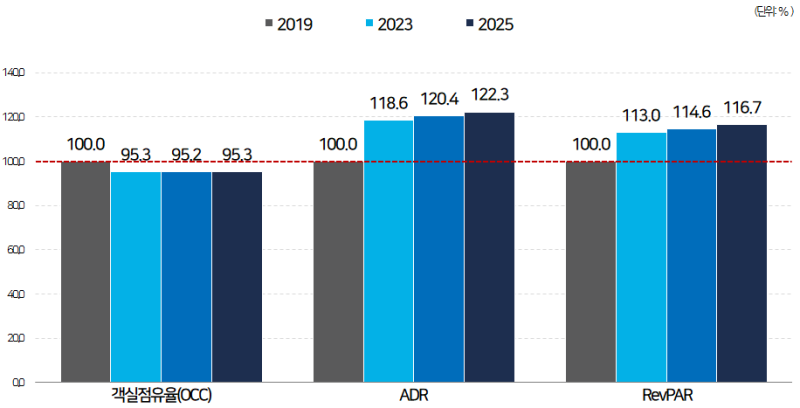
우선은 STR입니다.
객실점유율(OCC, Occupancy)은 2025년에도 코로나 이전 수준을 회복하기 어려울 것으로 전망되었습니다.
확실히 올해 실적 전망치나 내년 전망치나 모두 연초에 비하면 낮아졌네요.
ADR과 RevPAR는 여전히 코로나 대비 높은 모습을 보일것으로 예상되었습니다만,
물가상승률을 고려할 때 이제는 사실상 성장하지 못한 모습이라고 봐도 무방합니다.
2. CBRE
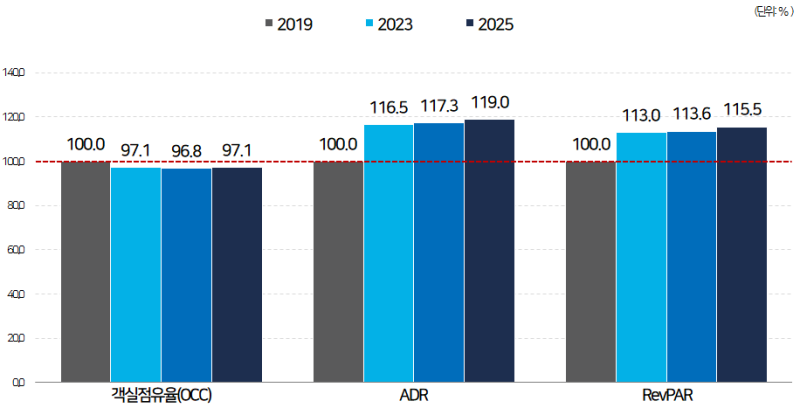
CBRE의 예측 역시 STR과 유사합니다.
STR 대비 OCC가 조금 높고, ADR과 RevPAR는 조금 낮습니다.
물론 CBRE가 다른 기관 대비 조금 보수적으로 예측하긴 합니다.
3. PWC
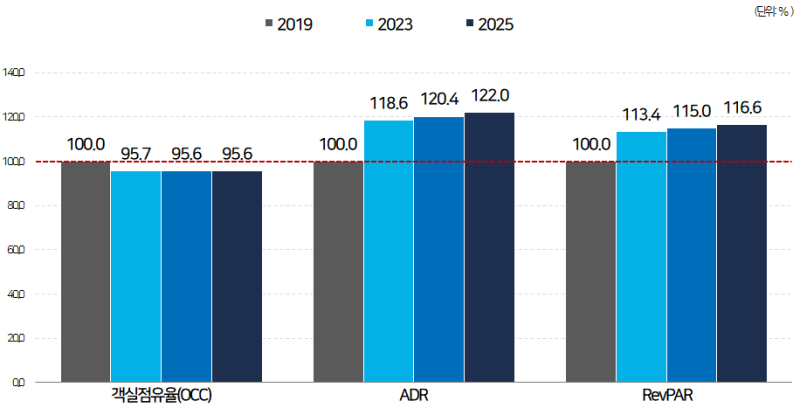
PWC 역시 STR과 유사합니다.
PWC는 STR의 자료를 참고해 전망하는 것으로 아는데요.
그래서인지 STR과 거의 유사했습니다.
과거 포스팅
2022년: https://blog.naver.com/geniusjo1984/222965546444
2023년: https://blog.naver.com/geniusjo1984/223308602133
 [
미국 호텔 실적 전망치(2023.11월 기준)
올해의 마지막 포스팅입니다. 작년 마지막 즈음에도 실적 전망치를 소개해드렸는데요. 몇시간 남지 않은 올...
blog.naver.com
보시면 대체로 객실점유율은 올해와 거의 변화가 없고,
가격은 소폭 오르는 것으로 전망하고 있는데요.
그마저도 인플레이션을 고려하면 사실상 가격 동결수준입니다.
여러모로 내년 전망은 쉽지 않아보입니다.
이래 저래 혼란스럽고 안타까운 연말이지만
다들 새해 복 많이 받으세요.
이상입니다.
연관 포스트
소프트 브랜드 계약 전 확인할 것: 호텔에 실제로 가져오는 고객과 매출
힐튼 Curio와 메리어트 Autograph 전환 호텔의 평균 RevPAR은 각각 30.5%, 첫해 22.4% 상승했지만, 중앙값과 호텔별 편차가 크고 브랜드를 이탈한 부진 사례는 집계에서 제외됐습니다. 로열티·예약 채널 기여율도 무료 숙박과 OTA·GDS 포함 기준에 따라 달라지므로, 국내 사업자는 기존 수요와 중복을 빼고 비용 차감 후 순증 매출·영업이익을 검증해야 합니다.
다른 사이트에서 더 싸면 검색 순위가 낮아진다? 엑스피디아 상대 소송의 쟁점
미국 고객들은 Expedia의 호텔 요금 동등 조항과 검색 노출·자동 가격 매칭 체계가 더 낮은 가격 판매를 억제해 소비자 비용을 높였다며 집단소송을 제기했습니다. 주장은 아직 입증되지 않았고 핵심 사례의 가격 일치 원인도 불분명하므로, 호텔은 계약 조건과 채널별 요금, 노출 지표 및 자동 매칭 설정을 기록·점검하고 플랫폼 의존 위험을 관리해야 합니다.
미국 IPO 철회한 클룩, 수익성 개선과 글로벌 확장에 집중
클룩은 매출과 거래액이 각각 43%, 31% 늘고 조정 EBITDA가 흑자 전환했지만, 순손실 확대와 부진한 투자심리로 미국 IPO를 철회하고 재상장 시점을 정하지 않았습니다. 온라인 전환율이 낮고 사업자가 파편화된 체험 시장을 겨냥해 상품·지역·채널을 넓히는 가운데, 호텔에는 지역 사업자 제휴와 체험·객실·교통을 묶은 상품, AI·크리에이터 유통의 전환 성과 관리가 과제입니다.